
Dari ketergantungan terhadap air dan tanah hingga risiko rantai pasok, perusahaan Indonesia mulai membangun pendekatan baru untuk memahami hubungan antara alam, ketahanan bisnis, dan penciptaan nilai jangka panjang. Perkembangan standar pengungkapan global semakin menegaskan pentingnya perubahan ini.
Bagi perusahaan Indonesia, hubungan antara alam dan keberlangsungan bisnis semakin nyata. Pada akhir 2025, banjir di Sumatra menggenangi lebih dari 4.000 hektare perkebunan kelapa sawit milik salah satu perusahaan di Tapanuli Tengah, disertai gangguan infrastruktur pendukung operasional. Sementara itu, penelitian terbaru pada perkebunan kelapa sawit di Indonesia menunjukkan bahwa peningkatan pemupukan mampu menghasilkan produktivitas rata-rata 77% lebih tinggi dibandingkan perlakuan pemupukan rendah, tetapi tidak sepenuhnya mampu mengatasi kehilangan hasil akibat keterbatasan air. Kedua contoh ini memperlihatkan bahwa produktivitas bisnis tidak hanya ditentukan oleh teknologi dan efisiensi operasional, tetapi juga oleh kondisi alam yang menopangnya.
Hubungan tersebut berlangsung dua arah. Aktivitas bisnis juga dapat mengubah kondisi ekosistem melalui pembukaan lahan, perubahan tata air, dan pengelolaan sumber daya yang tidak tepat. Pada Januari–Juli 2026, kebakaran hutan dan lahan di Indonesia mencapai sekitar 202.004 hektare. Kajian CELIOS memperkirakan biaya ekonomi dan kesehatan akibat kebakaran selama Januari–Agustus 2026 mencapai Rp39,29–123,1 triliun. Angka ini menunjukkan besarnya konsekuensi ekonomi yang dapat menyertai kerusakan ekosistem, meskipun penyebabnya tidak dapat dikaitkan langsung dengan satu sektor usaha.
Namun, hubungan antara alam dan bisnis juga membuka peluang. Pengelolaan tata air, perbaikan kesehatan tanah, efisiensi pemupukan, dan perlindungan ekosistem dapat membantu perusahaan memperkuat produktivitas, mengurangi risiko gangguan operasional, serta meningkatkan ketahanan rantai pasok.
Inilah hubungan yang perlu dipahami dunia usaha: perusahaan bergantung pada alam untuk menciptakan nilai ekonomi, sementara keputusan bisnisnya turut memengaruhi kondisi alam. Ketika hubungan tersebut tidak dikelola, risiko ekologis dapat berkembang menjadi risiko keuangan. Sebaliknya, pengelolaan alam yang terintegrasi dengan strategi bisnis dapat membuka peluang efisiensi, inovasi, dan penciptaan nilai jangka panjang.
Dari Isu Lingkungan Menuju Nature-related Financial Disclosures
Selama bertahun-tahun, pengelolaan lingkungan perusahaan terutama dikaitkan dengan pengendalian pencemaran, kepatuhan perizinan, konservasi, dan efisiensi sumber daya. Semua itu tetap penting. Namun, pendekatan tersebut belum tentu menjawab pertanyaan yang semakin relevan bagi manajemen dan investor: bagaimana perubahan kondisi alam dapat memengaruhi prospek perusahaan?
Nature-related Financial Disclosures (NFD), atau pengungkapan informasi keuangan terkait alam, berkembang untuk menjembatani kebutuhan tersebut. NFD membantu perusahaan menjelaskan bagaimana hubungannya dengan alam dapat menimbulkan risiko dan peluang bagi kegiatan usaha serta bagaimana risiko dan peluang tersebut dikelola.
Salah satu kerangka global yang mendukung pendekatan ini adalah Taskforce on Nature-related Financial Disclosures(TNFD). TNFD memperkenalkan empat konsep yang saling berhubungan, yaitu Dependencies, Impacts, Risks, and Opportunities atau DIRO.
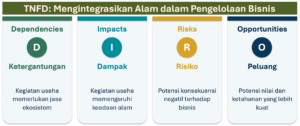
Dependencies menjelaskan ketergantungan bisnis terhadap jasa ekosistem, sedangkan Impacts menggambarkan bagaimana aktivitas bisnis memengaruhi kondisi alam. Hubungan tersebut kemudian dapat menimbulkan Rsiks maupun Peluang Opportunities bagi perusahaan.
Hasil analisis tersebut dapat digunakan untuk mendukung pengungkapan berdasarkan empat pilar TNFD: Governance, Strategy, Risk and Impact Management, serta Metrics & Targets. Dengan demikian, pengungkapan terkait alam tidak lagi berhenti pada daftar kegiatan konservasi atau penghijauan. Perusahaan didorong untuk menjelaskan bagaimana informasi mengenai kondisi alam memengaruhi pengawasan manajemen, strategi, pengelolaan risiko, dan pengukuran kinerja.
Perkembangan Standar IFRS: Alam Semakin Terintegrasi dalam Standar Pengungkapan Keberlanjutan
Perhatian terhadap risiko dan peluang terkait alam kini semakin menguat dalam perkembangan standar pelaporan keberlanjutan global. Pada Oktober 2026, International Sustainability Standards Board (ISSB), yang berada di bawah IFRS, menerbitkan Rancangan (Exposure Draft) IFRS Sustainability Disclosure Practice Statement 1 – Nature-related Disclosures.
Rancangan ini merupakan perkembangan penting karena bertujuan membantu perusahaan mengidentifikasi dan mengungkapkan informasi material mengenai risiko dan peluang terkait alam yang dapat memengaruhi prospek bisnis, termasuk yang timbul dari ketergantungan dan dampak perusahaan terhadap alam.
ISSB mengembangkan rancangan tersebut dengan mengacu secara luas pada kerangka TNFD. Pendekatannya menekankan pentingnya lokasi kegiatan usaha, hubungan perusahaan dengan ekosistem, serta keterkaitan antara isu alam, perubahan iklim, dan informasi keuangan. Penerapan Practice Statement yang diusulkan tidak menjadi persyaratan tersendiri untuk menyatakan kepatuhan terhadap ISSB Standards, meskipun yurisdiksi masing-masing negara dapat menentukan ketentuan penerapannya. Hal ini pernah terjadi di Indonesia dengan diadopsinya IFRS S1 & S2 menjadi PSPK 1 & PSPK 2.
Rancangan Practice Statement ini dirancang untuk digunakan bersama IFRS S1 dan IFRS S2, bukan menggantikan keduanya. IFRS S1 sendiri telah mensyaratkan pengungkapan informasi material mengenai risiko dan peluang terkait keberlanjutan, termasuk yang berkaitan dengan alam, apabila secara wajar diperkirakan dapat memengaruhi prospek perusahaan.
Bagi dunia usaha Indonesia, perkembangan ini memberikan pesan penting. Kemampuan memahami hubungan antara alam dan bisnis semakin relevan bagi kualitas informasi keberlanjutan, pengelolaan risiko, serta komunikasi perusahaan dengan investor. Karena itu, perusahaan perlu mulai membangun kapasitas, memperkuat sistem data, dan memahami hubungan antara pendekatan TNFD dengan standar pengungkapan global.
LEAP: Menghubungkan Pengetahuan Ekologis dengan Keputusan Bisnis
Memahami pentingnya alam merupakan langkah pertama. Tantangan berikutnya adalah menentukan bagaimana hubungan tersebut dapat dinilai secara sistematis. Untuk menjawab kebutuhan tersebut, TNFD mengembangkan pendekatan LEAP, yang terdiri atas empat tahapan: Locate, Evaluate, Assess, dan Prepare.
Sebelum memulai, perusahaan menetapkan Scoping, yaitu ruang lingkup penilaian berdasarkan model bisnis, aktivitas, rantai nilai, lokasi, dan tujuan analisis.
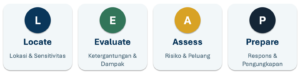
- Tahap Locate membantu perusahaan mengidentifikasi lokasi kegiatan usaha yang berinteraksi dengan alam serta wilayah yang memiliki sensitivitas ekologis. Pada perusahaan perkebunan, misalnya, perhatian dapat diarahkan pada kebun yang berhubungan dengan daerah aliran sungai, lahan gambut, atau habitat penting.
- Tahap Evaluate menelaah ketergantungan dan dampak perusahaan terhadap alam. Perusahaan dapat mempelajari bagaimana kondisi tanah dan ketersediaan air memengaruhi produktivitas tanaman, sekaligus menilai bagaimana penggunaan pupuk atau pengelolaan efluen berpotensi memengaruhi kualitas perairan.
- Melalui Assess, hubungan tersebut diterjemahkan menjadi konsekuensi bisnis. Apakah terdapat risiko penurunan produksi, peningkatan biaya, gangguan rantai pasok, atau justru peluang meningkatkan efisiensi dan ketahanan operasional?
- Terakhir, Preparemembantu perusahaan merumuskan respons, menetapkan prioritas tindakan, menyiapkan indikator dan target, serta mengembangkan informasi yang diperlukan untuk pengambilan keputusan dan pengungkapan.
Panduan TNFD LEAP versi 2.0 yang diterbitkan pada Oktober 2026 memperbarui pendekatan tersebut berdasarkan pengalaman penerapan dan masukan pasar, sehingga semakin mendukung perusahaan dalam melakukan penilaian secara sistematis. Intinya, LEAP bukan sekadar perangkat pelaporan. LEAP merupakan pendekatan untuk membawa informasi mengenai alam ke dalam proses pengambilan keputusan perusahaan.
Mengapa Penerapan TNFD LEAP Penting bagi perusahaan di Indonesia?
Indonesia memiliki kekayaan keanekaragaman hayati yang luar biasa, sekaligus struktur ekonomi yang memiliki ketergantungan besar terhadap sumber daya alam. Pertanian, perkebunan, kehutanan, pertambangan, manufaktur, energi, dan infrastruktur berinteraksi dengan ekosistem melalui cara yang berbeda. Kondisi tersebut menjadikan penerapan NFD semakin relevan, baik untuk memahami dampak kegiatan ekonomi terhadap alam maupun risiko bisnis yang timbul ketika kondisi ekosistem mengalami perubahan.
RPJMN 2025–2029 menempatkan ketahanan pangan, energi, air, transformasi ekonomi, dan ketahanan ekologi sebagai bagian dari arah pembangunan nasional. Sementara itu, Indonesian Biodiversity Strategy and Action Plan (IBSAP) 2025–2045 memberikan kerangka jangka panjang untuk perlindungan, pemanfaatan berkelanjutan, dan penguatan tata kelola keanekaragaman hayati.
Pada tingkat perusahaan, Taksonomi untuk Keuangan Berkelanjutan Indonesia (TKBI), PROPER, serta KIRANAS 2026–2028 yang dikembangkan oleh Indonesia Business Council for Sustainable Development (IBCSD) turut memperkuat perhatian terhadap hubungan antara aktivitas ekonomi, keberlanjutan, dan alam.
Kerangka-kerangka tersebut memiliki tujuan dan fungsi yang berbeda. Namun, semuanya menunjukkan arah yang semakin jelas: pengelolaan alam perlu terhubung dengan strategi pembangunan, praktik bisnis, dan kualitas keputusan ekonomi. Dalam konteks ini, TNFD LEAP dapat membantu perusahaan menerjemahkan arah tersebut menjadi penilaian yang mempertimbangkan karakteristik lokasi, kegiatan operasional, dan rantai nilainya.
Pilot Project TNFD LEAP: Membangun Praktik dari Pengalaman Perusahaan Indonesia
Untuk memperkuat kesiapan implementasi NFD di Indonesia, Kementerian Perencanaan Pembangunan Nasional/Bappenas menginisiasi program percontohan (pilot project) yang didukung oleh United Nations Development Programme (UNDP) Indonesia melalui Biodiversity Finance Initiative (BIOFIN). Program ini melibatkan dua perusahaan dengan karakteristik bisnis berbeda, yaitu PT Perkebunan Nusantara IV (PTPN IV PalmCo) dan PT Pupuk Indonesia (Persero).
Pada PTPN IV, perhatian awal diarahkan pada hubungan antara kondisi ekosistem, kesehatan tanah, tata air, kegiatan perkebunan, dan produktivitas. Pendekatan LEAP membantu perusahaan menelaah bagaimana jasa ekosistem mendukung kegiatan produksi sekaligus mengidentifikasi potensi dampak dari aktivitas kebun maupun pabrik kelapa sawit.
Bagi Pupuk Indonesia, konteksnya mencakup dua dimensi utama: ketergantungan fasilitas industri terhadap sumber daya alam serta potensi dampak kegiatan produksi dan penggunaan pupuk dalam rantai nilai pertanian.
Kedua perusahaan juga memiliki titik temu yang menarik. Pupuk berperan dalam mendukung produktivitas pertanian, tetapi efektivitas penggunaannya berkaitan dengan kondisi tanah, siklus hara, tata air, dan praktik budidaya. Hubungan tersebut membuka ruang pembelajaran mengenai bagaimana satu rantai nilai dapat memiliki bentuk ketergantungan dan potensi dampak yang berbeda bagi setiap pelaku usaha.
Analisis semacam ini memerlukan data dan pengujian. Potensi perubahan kualitas air, misalnya, tidak dapat langsung dinyatakan sebagai dampak aktual tanpa memahami lokasi, jalur terjadinya dampak, hasil pemantauan, dan faktor penyebab lainnya.
Melalui proyek percontohan tersebut, pendekatan TNFD LEAP dapat diuji dalam konteks kegiatan usaha di Indonesia, termasuk untuk memahami kebutuhan data, tantangan metodologi, dan kesiapan organisasi.
Peran Karisman: Dari Pelatihan Menuju Implementasi
Karisman Learning & Consulting terlibat aktif dalam mendukung pelaksanaan pilot project TNFD LEAP melalui penguatan kapasitas, fasilitasi pembelajaran, dan pendampingan teknis bagi perusahaan peserta. Pendekatan program dirancang sebagai rangkaian kegiatan yang saling terhubung: pelatihan, pendampingan, penerapan, validasi, pembelajaran, dan potensi replikasi.
Pelatihan membangun pemahaman bersama mengenai TNFD, LEAP, serta hubungan antara alam dan bisnis. Sesi praktik membantu peserta menentukan ruang lingkup penilaian, memetakan lokasi prioritas, dan mengidentifikasi ketergantungan maupun dampak kegiatan usaha terhadap alam.
Pendampingan selanjutnya diarahkan untuk menerapkan pendekatan tersebut menggunakan informasi operasional perusahaan. Hasil analisis ditinjau melalui proses validasi agar setiap kesimpulan memiliki dasar yang dapat ditelusuri.
Tahap berikutnya mencakup pendalaman asesmen risiko dan peluang, perumusan respons, serta persiapan metrik, target, dan informasi pengungkapan.
Keterlibatan lintas fungsi menjadi salah satu faktor penting. Implementasi TNFD LEAP tidak dapat dibebankan hanya kepada tim keberlanjutan. Fungsi operasional, lingkungan, pengadaan, teknologi informasi, manajemen risiko, keuangan, dan strategi perlu berkontribusi sesuai tanggung jawabnya.
Program ini diharapkan menghasilkan fondasi implementasi bagi masing-masing perusahaan sekaligus pembelajaran bagi Bappenas dan BIOFIN Indonesia–UNDP. Pembelajaran tersebut mencakup tantangan metodologi, kebutuhan data, penguatan kapasitas, dan rekomendasi untuk memperluas penerapan NFD di Indonesia. Sebagai bagian dari rencana replikasi, program juga mencakup identifikasi sedikitnya lima perusahaan potensial untuk dipertimbangkan pada tahap berikutnya.
Membangun Kompetensi Pengungkapan Keberlanjutan
Perkembangan TNFD LEAP dan terbitnya rancangan IFRS Sustainability Disclosure Practice Statement 1 – Nature-related Disclosures menunjukkan bahwa perusahaan perlu semakin memahami keterkaitan antara dampak terhadap alam, risiko bisnis, dan pengungkapan informasi keberlanjutan.
Namun, tersedianya standar dan panduan tidak otomatis menghasilkan perubahan. Perusahaan membutuhkan sumber daya manusia yang mampu menerjemahkan persyaratan pengungkapan menjadi proses pengumpulan data, asesmen risiko, strategi
pengelolaan, dan keputusan bisnis yang dapat dipertanggungjawabkan.
Untuk mendukung kebutuhan tersebut, Karisman Learning & Consulting menghadirkan tiga program peningkatan kompetensi yang relevan, yang memiliki fokus berbeda, tetapi saling melengkapi. (Sila klik pada link masing-masing program pelatihan untuk informasi yang lebih mendalam).
- Official ISSB Disclosure Training IFRS S1 & S2: Understanding and Applying IFRS S1 &IFRS S2 (IFRS Certified) membekali peserta dengan pemahaman IFRS S1 dan IFRS S2 untuk mengidentifikasi dan mengungkapkan risiko serta peluang keberlanjutan yang memengaruhi prospek bisnis, sekaligus memberikan landasan untuk memahami perkembangan rancangan ISSB Nature-related Disclosures dan keterkaitannya dengan TNFD.
- Biodiversity Disclosure & Reporting using GRI 101 memperkuat kemampuan perusahaan dalam mengidentifikasi, mengukur, dan mengungkapkan dampak terhadap keanekaragaman hayati berdasarkan GRI 101: Biodiversity 2024 secara terstruktur dan transparan.
- Corporate Biodiversity Strategy & Management akan membantu perusahaan mengidentifikasi ketergantungan, dampak, risiko, dan peluang terkait alam, terutama keanekaragaman hayati, serta mengintegrasikannya ke dalam strategi bisnis, tata kelola, manajemen risiko, dan kegiatan operasional.
Ketiga program tersebut membentuk jalur peningkatan kapasitas yang saling mendukung: memahami implikasi keberlanjutan terhadap bisnis, mengukur dan mengungkapkan dampak terhadap alam, serta membangun strategi pengelolaan biodiversitas yang dapat diterapkan.
Dengan berkembangnya perhatian ISSB terhadap pengungkapan terkait alam, kombinasi kompetensi tersebut semakin relevan bagi perusahaan yang ingin mempersiapkan diri menghadapi kebutuhan pelaporan dan pengelolaan keberlanjutan di masa mendatang.
Informasi mengenai program pelatihan dan pengembangan kompetensi dapat diperoleh melalui laman: Karisman Learning & Consulting.
Ketika Alam Masuk ke Ruang Pengambilan Keputusan
Pada akhirnya, keberhasilan TNFD LEAP tidak ditentukan oleh jumlah indikator yang dikumpulkan ataupun panjangnya laporan yang diterbitkan.
Keberhasilan yang lebih mendasar terjadi ketika manajemen mulai menggunakan informasi mengenai kondisi tanah, air, habitat, dan jasa ekosistem untuk memahami risiko, menilai pilihan investasi, memperkuat ketahanan operasional, dan merancang strategi jangka panjang.
Perkembangan standar pengungkapan ISSB semakin memperkuat arah tersebut. Informasi mengenai alam tidak lagi hanya dipandang sebagai bagian dari pengelolaan lingkungan, tetapi juga semakin relevan untuk menjelaskan kemampuan perusahaan mempertahankan dan menciptakan nilai ekonomi.
Melalui pilot project yang diinisiasi Bappenas dengan dukungan UNDP Indonesia, pengalaman PTPN IV dan Pupuk Indonesia diharapkan menjadi bagian dari pembelajaran yang lebih luas untuk mempercepat penerapan TNFD LEAP di Indonesia.
Sebab masa depan bisnis berkelanjutan tidak hanya bergantung pada seberapa baik perusahaan mengurangi dampaknya terhadap alam, tetapi juga pada seberapa jauh perusahaan memahami bahwa ketahanan alam dan ketahanan bisnis merupakan dua hal yang tidak dapat dipisahkan.