
Saatnya bergeser dari pelaporan keberlanjutan yang dulu sering diperlakukan sebagai narasi indah tentang keberlanjutan, menuju informasi finansial yang menguji prospek, arus kas, risiko, strategi, dan ketahanan iklim perusahaan.
Bayangkan sebuah perusahaan bagaikan sebuah kapal yang melintasi lautan berombak pada malam hari. Di ruang kendali, manajemen tidak lagi cukup membaca kompas keuangan: laba, aset, utang, dan arus kas. Di luar jendela, ada arus lain yang bergerak diam-diam: harga energi, cuaca ekstrem, aturan emisi, perilaku konsumen, tekanan investor, dan rantai pasok yang membentang jauh ke sampai ke tambang, kebun, pabrik, pelabuhan, gudang, dan layar ponsel pelanggan.
IFRS S1 dan IFRS S2 hadir untuk memastikan semua arus itu masuk ke peta navigasi perusahaan. Inilah alasan pelaporan keberlanjutan tidak bisa lagi diperlakukan sebagai sebuah narasi yang segar dan manis, melainkan sebagai informasi finansial yang membantu investor, lender, dan kreditor memahami prospek entitas (perusahaan).
1. Pergeseran Besar: Dari Narasi Indah Menjadi Bukti Finansial
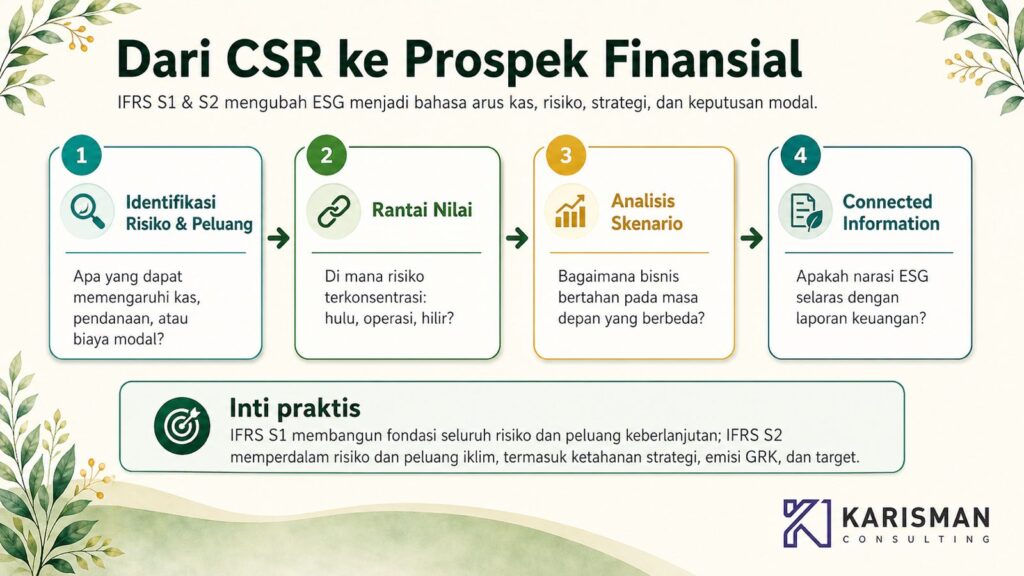
Standar baru IFRS Sustainability Disclosure Standards (IFRS S1) telah menggeser ESG dari ruang pencitraan menuju ruang disiplin finansial. Pesan praktisnya sederhana namun cukup radikal: pertanyaan utama bukan lagi “program sosial dan lingkungan apa yang dilakukan perusahaan?”, melainkan “risiko dan peluang keberlanjutan mana yang dapat memengaruhi arus kas, akses pendanaan, atau biaya modal perusahaan dalam jangka pendek, menengah, dan panjang?”
Bagi korporasi di Indonesia, hal ini berarti tim keberlanjutan/ESG, keuangan, risiko, procurement, operasi, legal, strategi, dan investor relations harus bekerja sama seperti satu sistem. Sebuah tim inter-disiplin yang harmonis sekaligus saling bergantung. Laporan keberlanjutan/ESG yang selama ini telah dihasilkan tidak akan lagi sama. Narasi keberlanjutan yang tidak terhubung dengan asumsi bisnis akan sulit digunakan untuk mengambil keputusan dan tidak akan bermakna bagi manajemen maupun bagi investor.
2. IFRS S1: Fondasi Seluruh Pengungkapan
IFRS S1 adalah fondasi. Standar ini meminta perusahaan mengungkapkan risiko dan peluang keberlanjutan yang secara wajar dapat memengaruhi prospek entitas. Kata “prospek” penting karena menghubungkan keberlanjutan dengan masa depan finansial, yaitu: kemampuan menghasilkan kas, memperoleh pendanaan, dan mempertahankan biaya modal yang kompetitif.
Standar ini juga menuntut materialitas yang berorientasi pada pengguna utama laporan keuangan umum. Artinya, informasi dianggap material jika penghilangan, salah saji, atau pengaburannya dapat memengaruhi keputusan investor, pemberi pinjaman, atau kreditor. Inilah mengapa “connected information” menjadi kunci.
Jika perusahaan menyatakan risiko iklim dapat mempercepat penghentian aset, maka asumsi umur aset, belanja modal, impairment, biaya operasi, atau rencana pendanaan harus dipertimbangkan secara konsisten dalam laporan keuangan terkait. Di tingkat implementasi, IFRS S1 dapat dibaca sebagai empat pertanyaan kerja yang mendasar:
- Siapa yang mengawasi? Governance
- Apa strateginya? Strategy
- Bagaimana risiko dikelola? Risk Management
- Sistem pengukuran apa yang membuktikan kinerjanya? Metrics and Targets
3. IFRS S2: Lensa Khusus untuk Iklim
IFRS S2 memperdalam topik iklim dalam keberlanjutan. Perusahaan perlu menjelaskan risiko fisik, risiko transisi, dan peluang iklim yang dapat memengaruhi bisnis. Risiko fisik bisa muncul dalam bentuk banjir pada fasilitas/pabrik, panas ekstrem pada produktivitas tenaga kerja, kekeringan pada bahan baku berbasis alam, atau gangguan logistik.
Risiko transisi muncul dari perubahan regulasi, teknologi, pasar, dan preferensi pelanggan menuju ekonomi rendah karbon. Peluangnya juga nyata: efisiensi energi, produk rendah emisi, pembiayaan hijau, rantai pasok lebih tangguh, atau model bisnis baru.
Standar ini tidak meminta perusahaan menjadi peramal iklim. Standar ini meminta perusahaan memperlihatkan cara berpikir: asumsi apa yang digunakan, bagian bisnis mana yang rentan, keputusan apa yang berubah, dan apakah strategi saat ini cukup lentur untuk menghadapi masa depan yang tidak tunggal.
4. Analisis Skenario: Laboratorium Masa Depan Perusahaan
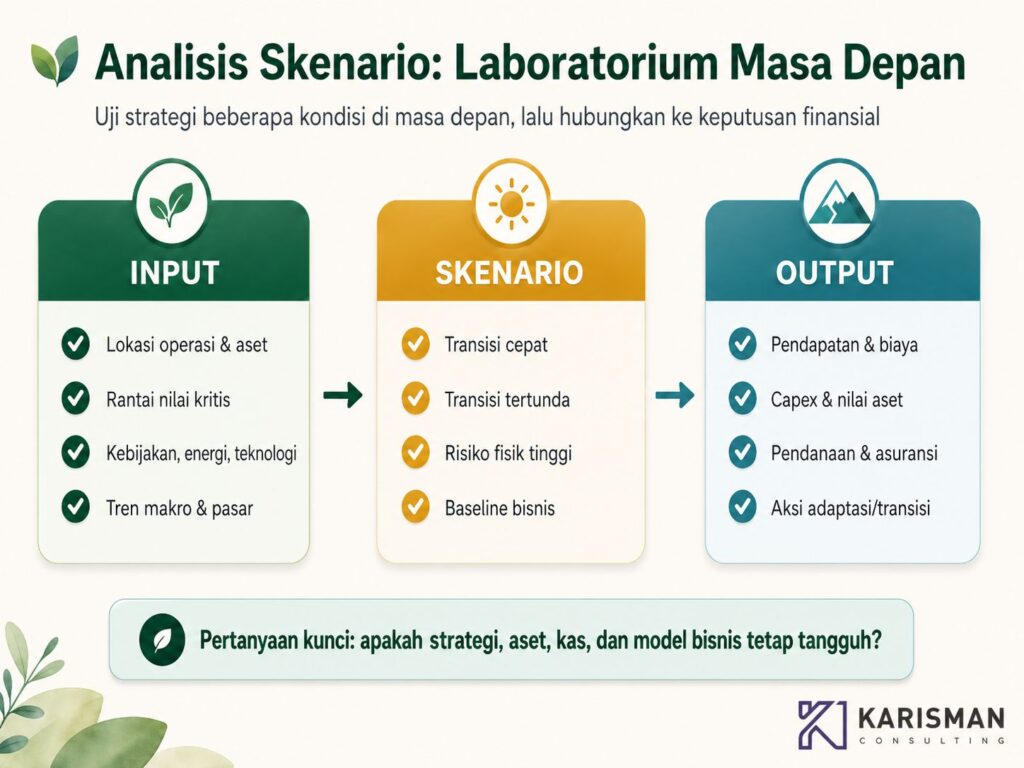
Analisis skenario adalah bagian paling strategis dari IFRS S2. Bayangkan perusahaan membuka tiga jendela masa depan.
- Di jendela pertama, transisi berjalan cepat: kebijakan emisi mengetat, energi bersih makin murah, konsumen dan investor menuntut jejak karbon yang lebih rendah.
- Di jendela kedua, transisi tertunda: pasar bergerak lambat, tetapi kemudian regulasi datang mendadak dan menciptakan biaya penyesuaian tinggi.
- Di jendela ketiga, risiko fisik meningkat: banjir, panas ekstrem, gangguan air, atau hambatan logistik menguji operasi dan rantai pasok.
Perusahaan tidak memilih jendela mana yang “paling benar”; perusahaan menguji apakah model bisnis tetap bertahan di setiap jendela.
Analisis skenario yang praktikal
Pendekatan IFRS S2 bersifat proporsional. Perusahaan dengan sumber daya terbatas dapat memulai dari analisis kualitatif berbasis lokakarya (workshop) lintas fungsi, peta aset, daftar pemasok kritis, lokasi operasi, dan horizon waktu. Perusahaan yang lebih matang dapat menambahkan kuantifikasi: perubahan pendapatan, biaya energi, belanja modal adaptasi, potensi impairment, biaya asuransi, kebutuhan pendanaan, atau sensitivitas harga karbon internal.
Langkah paling praktisnya adalah memulai dengan pertanyaan yang dapat dijawab tim hari ini, diantarnya adalah:
- Aset mana yang paling terpapar (exposed)?
- Pemasok mana yang paling rentan?
- Produk mana yang bisa kehilangan pasar?
- Capex proyek mana yang tetap layak jika ada biaya karbon?
- Berapa fleksibilitas kas untuk adaptasi?
Dari jawaban atas pertanyaan tersebut, perusahaan dapat membangun “scenario register” yang berisi aspek-aspek seperti: skenario, asumsi, horison waktu, cakupan operasi, dampak finansial, tingkat keyakinan data, pemilik aksi, dan keputusan manajemen yang dipengaruhi.
Contoh mini: satu risiko, banyak konsekuensi
Ambil contoh perusahaan manufaktur dengan fasilitas di kawasan pesisir dan konsumsi energi tinggi.
- Dalam skenario risiko fisik, banjir dapat mengganggu produksi, menaikkan biaya pemeliharaan, dan menurunkan utilisasi aset.
- Dalam skenario transisi cepat, kenaikan biaya karbon dan tuntutan pelanggan global dapat membuat produk intensif emisi kurang kompetitif.
- Dalam skenario peluang, investasi efisiensi energi dan kontrak listrik rendah karbon dapat menurunkan biaya operasi sekaligus memperkuat akses ke pembiayaan.
Satu isu yang sama, yaitu iklim, bergerak melewati banyak pos: pendapatan, beban, capex, nilai aset, persediaan, asuransi, dan reputasi pasar. Di sinilah analisis skenario menjadi jembatan antara sustainability, finance, dan strategi.
5. Dari Emisi ke Keputusan Modal
IFRS S2 juga meminta pengungkapan emisi Gas Rumah Kaca (GRK) Scope 1, Scope 2, dan Scope 3, termasuk informasi tambahan untuk financed emissions jika entitas menjalankan aktivitas seperti manajemen aset, perbankan komersial, atau asuransi.
Amandemen terhadap IFRS S2 tahun 2025 memperjelas beberapa area praktis pengungkapan emisi, termasuk penggunaan metode pengukuran yang diwajibkan yurisdiksi atau bursa tertentu serta batasan tertentu dalam pengukuran Kategori 15 pada Scope 3 dan financed emissions.
Untuk koprorasi, pembelajarannya menjadi jelas: data emisi bukan angka dekoratif. Data ini dapat masuk ke stress test investasi, penetapan target, evaluasi pemasok, keputusan pembiayaan, desain produk, dan narasi strategi transisi. Dalam konteks ini, kualitas data perlu dijelaskan, bukan disembunyikan. Bila ada ketidakpastian, perusahaan perlu menerangkan metode, asumsi, dan keterbatasannya.
6. Cara Memulai Tanpa Tersesat
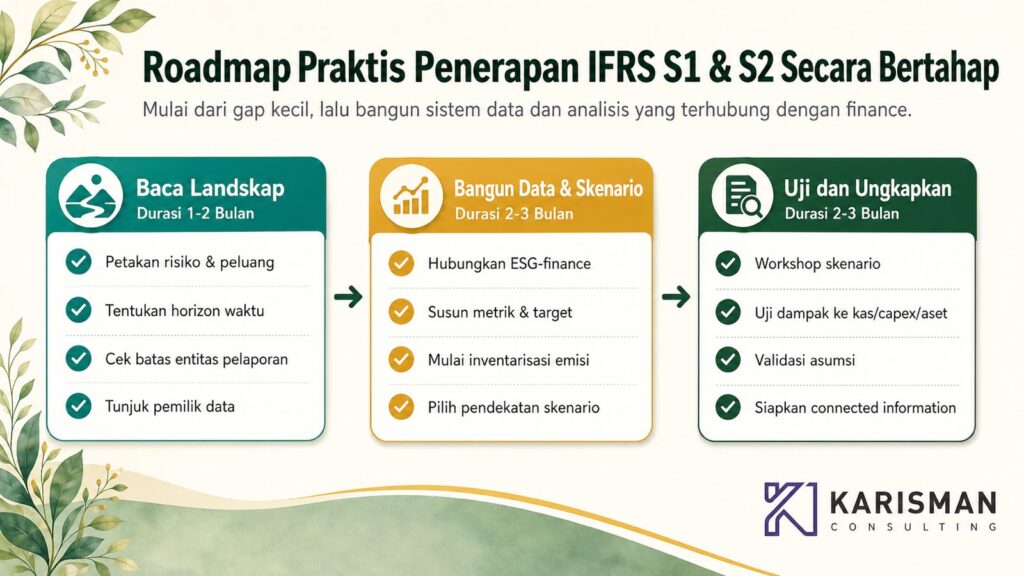
Mulailah dengan peta sederhana. Korporasi dapat melakukan tujuh langkah praktis berikut:
- Pertama, bentuk kelompok kerja lintas fungsi yang dipimpin sponsor manajemen dan memiliki akses ke finance.
- Kedua, samakan batas entitas pelaporan dengan laporan keuangan.
- Ketiga, buat daftar risiko dan peluang keberlanjutan yang dapat memengaruhi kas, pendanaan, atau biaya modal.
- Keempat, hubungkan setiap risiko dengan rantai nilai: hulu, operasi, hilir, serta lingkungan pembiayaan dan regulasi.
- Kelima, pilih metrik dan target yang benar-benar dipakai untuk memantau keputusan, bukan sekadar metrik yang mudah dikumpulkan.
- Keenam, lakukan analisis skenario iklim secara bertahap: mulai dari narasi, lanjut ke sensitivitas finansial, lalu masuk ke model yang lebih kuantitatif ketika data dan kapabilitas sudah siap.
- Ketujuh, uji konsistensi dengan laporan keuangan dan rencana bisnis. Pada tahap ini, sustainability report berubah menjadi ruang kendali: bukan album kegiatan, melainkan dashboard
Penutup
Bagi korporasi di Indonesia, IFRS S1 dan S2 adalah bahasa baru untuk membaca masa depan bisnis. Bahasa baru ini tidak memisahkan aspek lingkungan dan sosial dari neraca, atau memisahkan perubahan iklim dari strategi. Ia memperlihatkan bahwa perusahaan hidup dalam sistem yang saling terhubung: modal, manusia, pemasok, pelanggan, teknologi, regulasi, dan alam.
Panduan praktisnya adalah bukan mencari narasi paling hijau, melainkan membangun bukti paling berguna. Saat laporan keberlanjutan mampu menjawab bagaimana perusahaan bertahan, beradaptasi, dan menciptakan nilai dalam berbagai skenario masa depan, maka ESG berhenti menjadi slogan. Ia menjadi alat navigasi yang ampuh.
Karisman Learning & Consulting adalah GRI Certified Training Partner di Indonesia untuk wilayah Asia dan Pasifik. Selain itu Karisman adalah anggota dari IFRS Sustainability Alliance. Bila anda tertarik untuk mendalami tentang penerapan dan pelaporan IFRS S1 & S2, anda dapat mengikuti pelatihan yang kami selenggarakan. Silakan merujuk pada tautan di bawah ini untuk mengetahui lebih lanjuti pelatihan yang relevan.
Untuk memahami dan menerapkan Standar IFRS S1 & S2, anda dapat mengikuti pelatihan: ESG Reporting with IFRS S1 & S2 Standards.
Kami juga menyelenggarakan berbagai pelatihan untuk mendukung penerapan IFRS S2 di perusahaan, dalam hal ini pelayihan yang terkait dengan Carbon & Climate Risks. Salah satunya adalah pelatihan untuk memahami dan menerapkan metodologi inventarisasi emisi gas rumah kaca di perusahaan menggunakan GHG Protocol. Silakan klik pada tautan berikut untuk mengikuti pelatihan: Corporate GHG Inventory Inventory & Carbon Accounting.
Untuk mengikuti pelatihan ESG dan Sustainability terdekat, Juli – Agustus 2026, silakan unduh: ESG & Sustainability Training Schedule Juli – Agustus 2026.
Untuk mengikuti berbagai pelatihan ESG dan Sustainability yang diselenggarakan oleh Karisman Learning and Consulting Sepanjang tahun 2026 silakan merujuk pada booklet pelatihan kami: ESG & Sustainability Training Schedule 2026.