
Interoperabilitas GRI dan IFRS Sustainability Standards: Mengapa Perusahaan Perlu Keduanya?
Dalam lanskap pelaporan keberlanjutan global yang semakin kompleks, muncul tuntutan yang tinggi agar perusahaan tidak hanya melaporkan dampak mereka terhadap masyarakat dan lingkungan, tetapi juga bagaimana risiko dan peluang keberlanjutan, termasuk perubahan iklim, dapat memengaruhi kinerja finansial mereka.
Untuk merespons permintaan pasar ini, Global Reporting Initiative (GRI) dan IFRS Foundation telah bersepakat untuk memperdalam hubungan kerja sama melalui Nota Kesepahaman yang telah ditandatangani kedua pihak di tahun 2022. Kolaborasi ini bertujuan untuk memberikan sistem pelaporan keberlanjutan global yang komprehensif dan mulus (seamless), agar perusahaan dapat memenuhi kebutuhan informasi investor dan berbagai pemangku kepentingan yang lebih luas.
Fokus yang berbeda, namun saling melengkapi
Meskipun memiliki fokus yang berbeda, GRI Standards dan IFRS Sustainability Disclosure Standards memiliki fungsi yang saling melengkapi. GRI Standards berfokus pada pemenuhan kebutuhan berbagai pemangku kepentingan (termasuk investor) mengenai dampak paling signifikan organisasi terhadap ekonomi, lingkungan, dan sosial, termasuk terhadap hak asasi manusia.
Sementara itu, IFRS Sustainability Disclosure Standards (yang ditetapkan oleh International Sustainability Standards Board/ISSB) berfokus pada pemenuhan kebutuhan informasi pasar modal (investor) tentang risiko dan peluang terkait keberlanjutan, termasuk risiko dan peluang iklim, yang dapat memengaruhi prospek perusahaan.
Perkembangan terbaru
Perkembangan terbaru datang dari GRI melalui peluncuran standar GRI 102: Climate Change dan GRI 103: Energy pada Juni 2025 sebagai respons terhadap krisis iklim yang kian meningkat. GRI 102 menetapkan pelaporan emisi gas rumah kaca (GRK) berdasarkan target berbasis sains (science-based targets) dan tujuan iklim global, sekaligus menetapkan metrik just transition yang mencakup dampak pada pekerja, komunitas lokal, dan Masyarakat Adat.
Sementara, GRI 103 secara komprehensif membahas dampak dan aktivitas terkait energi suatu organisasi, dengan pengungkapan mencakup upaya dekarbonisasi, penggunaan energi terbarukan dan non-terbarukan, serta di mana dan bagaimana pengurangan energi terjadi.
Kedua standar di atas sepenuhnya selaras dengan metodologi Greenhouse Gas Protocol, sehingga perusahaan dapat memakai dasar data yang sama untuk memenuhi berbagai persyaratan pelaporan, tanpa harus menggali data lain.
Seamless interoperability
GRI dan IFRS Foundation saat ini bekerja bersama untuk mengurangi duplikasi pelaporan. Salah satu contoh kunci dari seamless interoperability adalah kesetaraan (equivalence) yang diberikan oleh GRI kepada IFRS S2 Climate-related Disclosures untuk pengungkapan emisi GRK di bawah GRI 102. Artinya, perusahaan cukup menyiapkan satu set pengungkapan emisi GRK sesuai IFRS S2, dan pengungkapan tersebut sudah dapat digunakan untuk memenuhi persyaratan dari GRI, selama perusahaan menggunakan metodologi pengukuran sesuai GHG Protocol.
Ini merupakan langkah besar menuju pelaporan keberlanjutan yang lebih efisien dan konsisten.
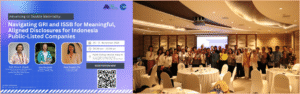
Karisman Learning & Consulting, sebagai Certified Training Partner GRI, berkesempatan untuk mengikuti pelatihan mengenai interoperability antara GRI Standards dan IFRS Sustainability Disclosure Standards bertajuk “Advancing to Double Materiality: Navigating GRI and ISSB for Meaningful, Aligned Disclosures for Indonesia Public-Listed Companies”, pada 10 – 11 November 2025 di Jakarta. Pelatihan tersebut diselenggarakan oleh GRI Indonesia bekerjasama dengan Asosiasi Emiten Indonesia.
GRI, IFRS Sustainability Disclosure Standards, dan konsep double materiality
Konsep double materiality telah diakui sebagai prinsip utama dalam pelaporan keberlanjutan, khususnya di Uni Eropa, melalui European Sustainability Reporting Standards (ESRS). Konsep ini mengharuskan perusahaan mempertimbangkan dan melaporkan dua perspektif materialitas dengan detail yang sama, yaitu:
- Impact Materiality (Inside-out): Pelaporan mengenai dampak yang ditimbulkan perusahaan terhadap masyarakat dan lingkungan, yang berkontribusi pada pembangunan berkelanjutan,
- Financial Materiality (Outside-in): Pelaporan pengungkapan finansial terkait keberlanjutan yang membahas implikasi finansial dari isu-isu keberlanjutan.
Kedua perspektif tersebut saling berkaitan erat. Dampak suatu perusahaan dapat menjadi material secara finansial seiring waktu. Tanpa memahami kedua perspektif ini, akan mustahil bagi sebuah perusahaan untuk mendapatkan gambaran lengkap mengenai implikasi aspek keberlanjutan, termasuk perubahan iklim, terhadap kinerja finansial. Menggunakan GRI dan IFRS Sustainability Disclosure Standards secara bersamaan, perusahaan dapat mencakup kedua sisi materialitas ini secara lebih komprehensif.
Langkah anda selanjutnya
Untuk memanfaatkan GRI Standards dan IFRS Sustainability Disclosure Standards secara optimal, perusahaan dapat mengambil beberapa langkah strategis berikut:
- Lakukan gap analysis terhadap GRI Standards dan IFRS Sustainability Disclosure Standards untuk mengetahui area yang sudah sesuai dan yang perlu ditingkatkan,
- Perbarui proses materialitas dengan mengintegrasikan perspektif double materiality (impact dan financial),
- Perkuat sistem pengumpulan data, khususnya data emisi GRK dan energi yang sesuai GHG Protocol,
- Tetapkan target iklim berbasis sains dan susun roadmap dekarbonisasi sesuai standar GRI 102 dan IFRS S2,
- Tingkatkan kapabilitas internal melalui pelatihan ESG, iklim, dan standar pelaporan global.
Referensi
- GRI and IFRS Foundation collaboration to deliver full interoperability that enables seamless sustainability reporting, https://www.globalreporting.org/news/news-center/gri-and-ifrs-foundation-collaboration-to-deliver-full-interoperability-that-enables-seamless-sustainability-reporting/
- New Climate Standards can unlock actionable and streamlined reporting on impacts, https://www.globalreporting.org/news/news-center/new-climate-standards-can-unlock-actionable-and-streamlined-reporting-on-impacts/
- GRI 102 and IFRS S2—Reporting on both standards and equivalence for IFRS S2 on GHG Emissions Disclosures, https://www.ifrs.org/news-and-events/news/2025/06/gri-102-ifrs-s2-reporting-and-equivalence/
- Double materiality. The guiding principle for sustainability reporting
- Interoperability considerations for GHGemissions when applying GRI Standards and ISSB Standards
Karisman Learning & Consulting merupakan Certified Training Partner (CTP) GRI sekaligus IFRS Sustainability Alliance. Jika Anda ingin mendalami penerapan GRI Standards dan IFRS Sustainability Disclosure Standards secara tepat dalam penyusunan laporan keberlanjutan, Kami menyediakan pelatihan-pelatihan yang relevan, diantaranya adalah:
- GRI Certified Sustainability Report yang akan diselenggarakan pada 10-12 Desember di Surabaya 2025 dan 16-18 Desember 2025 di Jakarta. –> bit.ly/TrainingGRI_KC
- Reporting with ISSB Standard: IFRS S1 dan S2 yang akan diselenggarakan pada 8-9 Desember di Surabaya dan 16-17 Desember di Jakarta. –> bit.ly/IFRS_Training_KC